

- 1Los movimientos de dinero antes de que lo haga la venta
- 2El tsunami de comisiones: Tu tasa combinada cambia con el carrito
- 3Configura la contabilidad de descuentos antes de que llegue el volumen
- 4La prueba de estrés de volumen: ¿Sobrevivirá tu método a un día 10 veces mayor?
- 5Retraso en los pagos: Ventas mayores significan una ventana de exposición mayor
- 6La sombra de las devoluciones de enero
- 7La checklist de preparación financiera para BFCM
- 8El fin de semana se gana en octubre
Los anuncios, el inventario y la velocidad del sitio tienen una checklist. Tus libros no la tienen — y son la parte que decide si el fin de semana fue realmente rentable.
Piensa en tu último Black Friday. El panel era un espectáculo de fuegos artificiales: el mejor fin de semana del año, quizás el doble de un mes normal en cuatro días. Luego llegó diciembre y el brillo se desvaneció rápido: el saldo bancario era menor de lo que sugerían las ventas, la factura de la tarjeta de crédito del pedido de inventario de octubre venció, y QuickBooks estaba tan atrasado que en realidad no supiste lo que el fin de semana te *dejó* hasta febrero.
Tenías una checklist de preparación para BFCM el año pasado. Todo el mundo la tiene: presupuestos de publicidad, recuentos de inventario, pruebas de carga del sitio, calendarios de correo electrónico. Lo que casi nadie tiene es una checklist de preparación para BFCM para finanzas, porque toda la industria de contenidos escribe la versión de operaciones y marketing y se detiene ahí.
La mentira subyacente a esa brecha es cómoda: "La preparación para BFCM es un proyecto de operaciones y marketing — los libros pueden ponerse al día en diciembre." La verdad es menos cómoda y más útil. BFCM es un evento de flujo de caja y carga contable, y el lado financiero se decide en septiembre y octubre, antes de que el primer descuento salga en vivo. Aquí está la checklist que nadie escribe.
Los movimientos de dinero antes de que lo haga la venta
El hecho financiero definitorio de BFCM: pagas por él meses antes de que te pague a ti. Los pedidos de inventario para las fiestas se realizan a finales del verano y se pagan según los términos que hayas negociado, a menudo antes de que se venda una sola unidad. Los ingresos llegan a finales de noviembre, y el *efectivo* llega días después, tras el retraso en los pagos (más sobre esto a continuación).
Esa es una zanja de dos a tres meses donde el efectivo sale en cinco cifras y regresa como cero. Las tiendas no tienen problemas durante BFCM — tienen problemas en octubre, cuando el pago del pedido, el aumento del gasto publicitario y los costos operativos normales se apilan sobre los ingresos ordinarios.
Dos herramientas manejan esto. Un pronóstico de flujo de caja a 13 semanas hace visible la zanja semana a semana, para que sepas *antes* de comprometerte si puedes cubrir el déficit o necesitas una línea de crédito organizada con antelación. Y la previsión de inventario dimensiona el pedido en sí — la decisión de efectivo más importante de tu año — contra la demanda en lugar de la optimismo.
Si no haces nada más de esta publicación: crea el pronóstico a 13 semanas en septiembre, con las fechas de pago de los pedidos y las fechas esperadas de pago. La mayoría de las sorpresas de efectivo de BFCM son visibles con ocho semanas de antelación, en una página.
El tsunami de comisiones: Tu tasa combinada cambia con el carrito
Aquí está el artículo que repricing silenciosamente todo tu fin de semana: las tarifas de pago. Los carritos de vacaciones son más grandes, más orientados a regalos y mucho más propensos a finalizar la compra con pago inmediato. Shopify Pay, Klarna y Afterpay cuestan significativamente más por pedido que un deslizamiento de tarjeta estándar, por lo que a medida que la participación de BNPL aumenta durante la promoción, tu tasa de tarifas combinada aumenta con ella.
Una tienda que normalmente tiene alrededor del 3% en costos de procesamiento puede salir de un fin de semana con mucho BNPL más cerca del 4%, en los días de mayor volumen del año, con márgenes reducidos. Si modelaste la rentabilidad de BFCM utilizando tu tasa de tarifas normal, tu modelo está mal en la dirección costosa.
La preparación es simple: conoce tu tasa combinada hoy, antes de la temporada. Extrae un mes normal, divide las tarifas de procesamiento totales por las ventas brutas y anota el número. Luego, asegúrate de que las tarifas sean lo suficientemente visibles como para recalcularlas en diciembre: las tarifas de Shopify se esconden en más de un lugar, y las tarifas de BNPL de terceros no aparecen en tu informe de pago de Shopify en absoluto. Una tarifa que no puedes ver es una tarifa contra la que no puedes fijar precios.
Configura la contabilidad de descuentos antes de que llegue el volumen
BFCM es un evento de descuento, así que haz que la contabilidad de los descuentos sea correcta mientras el volumen de pedidos aún sea lo suficientemente bajo como para corregir errores. Dos reglas importan.
Primero: los descuentos son contraingresos, no gastos ni silencio. Un pedido de $100 vendido con un 30% de descuento debe registrarse como $100 de ventas brutas y $30 en una cuenta de contraingresos de Descuentos, no como una venta neta de $70. Hazlo de la manera neta y tus informes de enero no podrán decirte cuánto costó realmente la promoción, que es la única pregunta que el análisis de BFCM debe responder. Crea la cuenta de contraingresos ahora y confirma que lo que sea que publique tus ventas realmente la use.
Segundo: las tarjetas de regalo vendidas en una promoción no son ingresos. Son un pasivo: dinero que debes devolver en mercancía, que permanece en el balance hasta su canje. Una promoción navideña de "tarjeta de regalo de $50 por $40" solo toca los ingresos cuando se gasta la tarjeta, principalmente en enero. Si registras las ventas de tarjetas de regalo como ingresos durante BFCM, exagerarás tu mejor mes y subestimarás el siguiente; el ciclo de vida completo de pasivo a canje está aquí, y la cuenta que necesita tarda cinco minutos en crearse en octubre.
La prueba de estrés de volumen: ¿Sobrevivirá tu método a un día 10 veces mayor?
Lo que sea que lleve tus ventas de Shopify a QuickBooks (entradas manuales, importaciones de CSV, sincronización por pedido) se eligió a un volumen normal. BFCM es el día en que se audita esa elección. Una tienda que hace 60 pedidos al día podría hacer 600 o más en los días pico. Si tu método es por pedido, es una avalancha de transacciones individuales que golpean QuickBooks en un fin de semana; si es manual, es un atraso de entrada de datos que aún estarás resolviendo el año nuevo.
El enfoque de resumen diario está diseñado exactamente para esto: una entrada de diario por día (ventas brutas, descuentos, tarjetas de regalo, tarifas, reembolsos) que sigue siendo una entrada por día, ya sea que hayas vendido 60 pedidos o 6.000. Si vas a cambiar de método, cámbialo en octubre y ejecútalo durante algunas semanas normales primero. El fin de semana pico es el peor momento posible para depurar un nuevo sistema de contabilidad.
Aquí es también donde la automatización demuestra su valía, francamente. Una herramienta de sincronización que publica resúmenes diarios estructurados no se preocupa por el volumen: los métodos de sincronización de pedidos de LedgerPort funcionan igual en un día de 10 veces más que en uno normal, y si la configuras a mitad de temporada, puede rellenar los pedidos históricos que ya hayas realizado. Pero, manual o automatizado, haz la prueba de estrés en papel ahora: "si multiplicamos por 10 durante cuatro días, ¿qué se rompe?"
Retraso en los pagos: Ventas mayores significan una ventana de exposición mayor
Tu procesador no te entrega las ventas del sábado el sábado. Los plazos de pago estándar se retrasan días, y la brecha entre "vendido" y "liquidado" es dinero que está en manos del procesador: tu ventana de exposición. A volumen normal, es un error de redondeo. Durante el BFCM, puede ser el mayor crédito que tenga tu negocio, justo cuando tus facturas están en su punto álgido.
Tres cosas que comprobar en octubre. Conoce tu calendario de pagos real y cómo los fines de semana y los días festivos lo modifican: un pico a finales de noviembre puede liquidarse días después de lo que crees. Averigua si tu procesador aplica reservas rodantes o retenciones por picos de volumen inusuales; un pico repentino de 10 veces el fin de semana es precisamente el patrón de riesgo que señalan los sistemas. Y anota las fechas de pago esperadas en la previsión a 13 semanas de antes, para que el desfase entre las ventas pico y el efectivo pico se planifique, no se descubra.
La sombra de las devoluciones de enero
Cada BFCM proyecta una sombra, y llega en enero: devoluciones elevadas sobre el volumen de las fiestas. Parte de lo que celebras en noviembre volverá, y si tus libros tratan el número de diciembre como definitivo, la ola de reembolsos de enero se leerá como un colapso misterioso en lugar de un eco predecible.
La solución es pensar en reservas. Consulta la tasa de devoluciones posterior a las fiestas del año pasado (o usa tu tasa normal más un colchón para las fiestas) y considera esa porción de los ingresos del BFCM como provisional, reservada, no gastada. Las tiendas con contabilidad de devengo pueden discutir una reserva formal de devoluciones con su asesor fiscal; las tiendas con contabilidad de caja pueden al menos mantener la reserva mental y el efectivo. En cualquier caso, los reembolsos tienen su propia mecánica contable (las comisiones de procesamiento normalmente no se te devuelven, lo que hace que cada reembolso sea ligeramente peor que una venta revertida) y la guía completa de supervivencia de devoluciones de enero cubre la ola en sí misma cuando estás en ella.
El paso de preparación es un solo número: los dólares estimados de devolución sobre las ventas proyectadas del BFCM. Escríbelo junto a tu objetivo de ingresos.
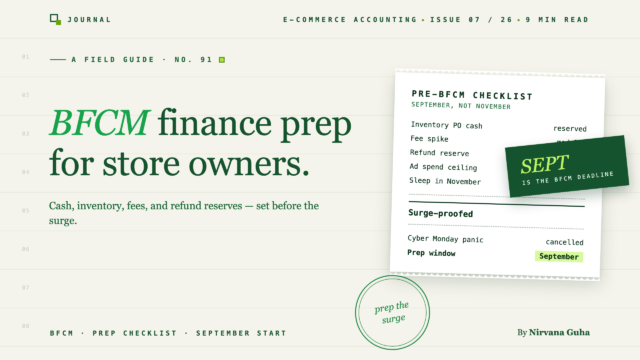
La checklist de preparación financiera para BFCM
Todo lo anterior, condensado en la lista para ejecutar antes de la temporada:
- Libros conciliados hasta septiembre. Entra en la tormenta actual, no atrasado; pagos cotejados con depósitos, sin saldos misteriosos. La limpieza es un trabajo de mes de bajo volumen; diciembre no te ofrecerá uno.
- Previsión de efectivo a 13 semanas elaborada, con fechas de pago de órdenes de compra, aumento del gasto publicitario y fechas de pago esperadas.
- Tasa de comisiones combinada registrada, y comisiones BNPL visibles en algún lugar donde puedas leerlas.
- Cuenta de contraingresos por descuentos creada y confirmada en uso.
- Cuenta de pasivo por tarjetas regalo creada si alguna promoción incluye tarjetas regalo.
- Método de grabación puesto a prueba contra un día de 10x; cambiado y liquidado en octubre si se cambia.
- Calendario de pagos y política de retención confirmados con su procesador.
- Reserva de devoluciones estimada y anotada junto al objetivo de ingresos.
Ocho puntos. Ninguno requiere un gran presupuesto; todos requieren hacerlos antes de que llegue el volumen, que es el truco.
El fin de semana se gana en octubre
Imagina la otra versión de diciembre: los pagos llegan en las fechas que tu pronóstico predijo, la línea de comisiones muestra exactamente cuánto te costó BNPL, los descuentos se sientan en su propia línea de informe y los libros están lo suficientemente actualizados como para que sepas el margen real del fin de semana mientras aún importa. Mismas ventas. Negocio diferente.
Eso es lo que compra el lado financiero de la preparación de BFCM: no más ingresos, sino la capacidad de saber cuánto valieron los ingresos. Si el elemento sobre el que tienes menos confianza son los libros en sí mismos —conciliados hasta septiembre, estructurados para sobrevivir a un día de 10x— esa es la categoría que LedgerPort automatiza: ventas, descuentos, comisiones y reembolsos publicados en QuickBooks con la misma estructura limpia a cualquier volumen. El plan gratuito es una forma de bajo riesgo de ejecutar su prueba de estrés antes de que comience la temporada →
